Para elegir un seguro de empresa en Avilés no basta con indicar los metros cuadrados del local y calcular el valor aproximado de su contenido. Una oficina, un comercio, un taller, un almacén y una industria pueden estar situados en la misma calle y, sin embargo, necesitar coberturas muy distintas. La decisión correcta comienza con un análisis de los daños que podrían producirse, su impacto económico y las posibles responsabilidades frente a terceros.
El objetivo no es contratar todas las garantías disponibles, sino proteger los riesgos capaces de comprometer la continuidad del negocio. Para ello conviene revisar el inmueble, la actividad real, la maquinaria y las existencias, la dependencia de suministros o proveedores, la exposición a reclamaciones y el tiempo necesario para volver a operar después de un siniestro.
El riesgo empresarial va más allá de incendios y robos
Los seguros multirriesgo suelen contemplar daños materiales frecuentes, pero cada póliza establece sus propios límites, franquicias, exclusiones y condiciones. Además, una empresa puede sufrir pérdidas importantes sin que sus instalaciones queden destruidas.
Por ejemplo, una avería eléctrica puede detener una máquina esencial; una fuga de agua puede dañar mercancía almacenada; un cliente puede lesionarse dentro del establecimiento; o un incendio en un local próximo puede impedir temporalmente el acceso. En cada supuesto intervienen garantías diferentes y no todas están incluidas automáticamente.
Un análisis profesional debe contemplar, al menos, estas áreas:
- Daños materiales: incendio, explosión, agua, fenómenos atmosféricos, impactos, daños eléctricos, roturas o actos vandálicos.
- Robo y expoliación: tanto de bienes propios como de mercancías, equipos, herramientas o efectivo, atendiendo a las medidas de seguridad exigidas.
- Responsabilidad civil: daños personales, materiales o económicos causados a clientes, proveedores, propietarios, vecinos u otros terceros.
- Interrupción del negocio: pérdida de margen y gastos permanentes durante una paralización cubierta.
- Avería de maquinaria y equipos: especialmente relevante cuando la actividad depende de bienes difíciles de sustituir.
- Riesgos digitales: pérdida de información, fraude, interrupción de sistemas o reclamaciones vinculadas a datos personales.
- Personas y obligaciones laborales: accidentes, convenios colectivos y otras necesidades de protección relacionadas con la plantilla.
Riesgos principales según el tipo de empresa
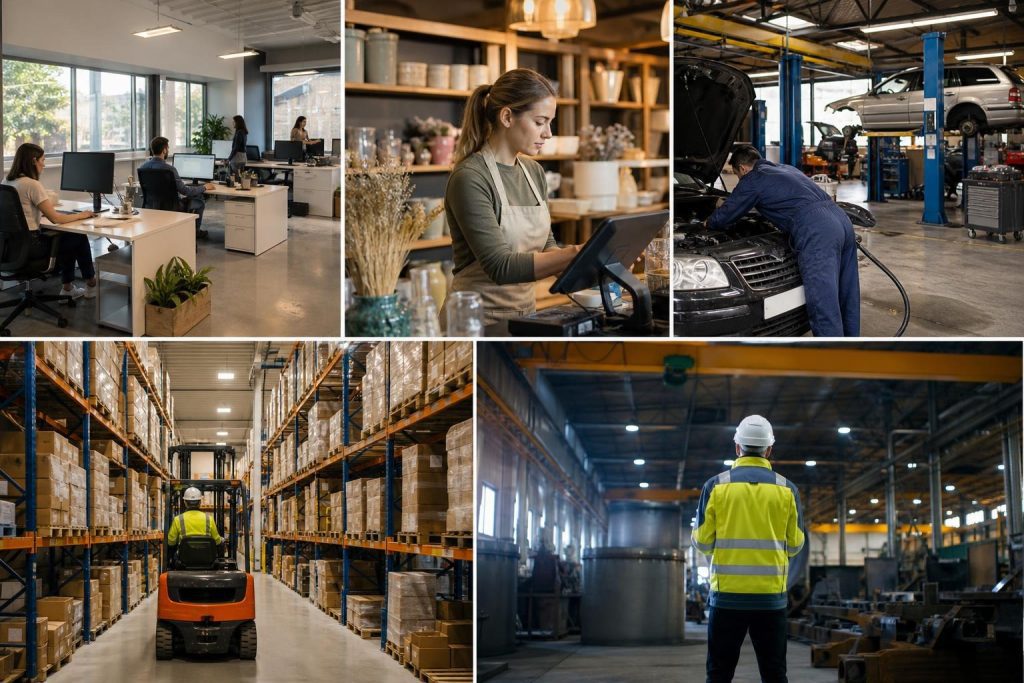
La actividad determina qué escenarios merecen mayor atención. Esta comparación inicial ayuda a detectar prioridades, aunque debe completarse con las características concretas de cada negocio.
| Tipo de empresa | Riesgos que conviene revisar | Aspectos críticos de la póliza |
|---|---|---|
| Oficinas y despachos | Daños eléctricos, equipos informáticos, agua, robo, pérdida de datos y reclamaciones profesionales | Valor de equipos, restauración de archivos, responsabilidad civil de explotación y, cuando proceda, profesional y ciberriesgo |
| Comercios | Robo, daños a existencias, rotura de cristales, accidentes de clientes, agua e interrupción de ventas | Capital de mercancías, variaciones estacionales, efectivo, escaparates, medidas de seguridad y pérdida de beneficios |
| Talleres | Incendio, daños a vehículos o bienes confiados, maquinaria, contaminación accidental y lesiones | Trabajos realizados, bienes de clientes, equipos, pruebas de vehículos, responsabilidad civil y almacenamiento de productos inflamables |
| Almacenes | Incendio, agua, robo, daños por manipulación y concentración de mercancía | Valor máximo almacenado, altura y sistema de almacenamiento, mercancía de terceros, protección contra incendios y paralización |
| Industrias | Avería de maquinaria, incendio, explosión, daños eléctricos, contaminación y parada de producción | Valor de reposición, dependencia entre procesos, tiempos de sustitución, responsabilidad por productos y pérdida de beneficios |
Oficinas: tecnología, datos y responsabilidad profesional
En una oficina puede haber poca mercancía, pero una elevada dependencia de ordenadores, servidores, comunicaciones y documentación. El capital asegurado debe contemplar el coste real de reemplazar los equipos, no su valor contable. También debe comprobarse si la póliza cubre únicamente el daño físico o incluye gastos de recuperación de datos y reposición de programas.
Otro punto importante es distinguir entre responsabilidad civil de explotación y responsabilidad civil profesional. La primera puede responder, por ejemplo, si una visita tropieza dentro del despacho. La segunda se relaciona con perjuicios derivados de errores u omisiones en la prestación de determinados servicios. No todas las actividades necesitan la misma solución, y su alcance debe ajustarse a la profesión ejercida.
Comercios: existencias variables y presencia de público
Un comercio combina daños al local, exposición al robo, mercancía y entrada continua de personas. Un error habitual consiste en asegurar las existencias según su valor medio, ignorando las campañas en las que el stock aumenta. Si la póliza no contempla esa variación, un siniestro durante una temporada de máxima acumulación podría revelar un capital insuficiente.
También conviene declarar correctamente elementos como escaparates, rótulos, cámaras frigoríficas, terminales de pago o mercancías especialmente atractivas para el robo. Las coberturas pueden estar condicionadas a cerraduras, alarmas, cierres u otras protecciones concretas. Tener una alarma instalada no garantiza por sí solo la indemnización si no cumple las condiciones contractuales o no se encuentra operativa.
Talleres: bienes confiados, maquinaria y trabajos terminados
Los talleres presentan una combinación especialmente sensible: herramientas y maquinaria propias, productos combustibles, trabajos sobre bienes ajenos y posibles daños posteriores a la entrega. Por ello, no debe darse por hecho que una cobertura genérica de responsabilidad civil protege los vehículos, equipos u objetos depositados por clientes.
Un caso habitual sería el de un vehículo que sufre daños mientras permanece en un taller. Para valorar la respuesta del seguro habría que comprobar, entre otros factores, el origen del daño, la custodia, las coberturas contratadas y los límites aplicables a bienes de terceros. También es necesario revisar si se realizan pruebas fuera del recinto o actividades accesorias no reflejadas en la póliza.
Almacenes: concentración de valor y características de la mercancía
En los almacenes, el volumen económico expuesto puede superar ampliamente el valor del edificio. No basta con conocer el número de palés: hay que identificar el valor máximo acumulado, la combustibilidad de los productos, su sensibilidad al agua o a los cambios de temperatura y si pertenecen a la empresa o a terceros.
La distribución interior también importa. La altura de almacenamiento, los pasillos, la compartimentación, la instalación eléctrica y los sistemas de detección y extinción pueden influir tanto en la aceptación del riesgo como en las condiciones del contrato. Si se modifican los productos almacenados o se incrementa significativamente su volumen, conviene comunicarlo antes de asumir que la póliza continúa siendo adecuada.
Industrias: interdependencia y coste real de una parada
En una industria, el daño más costoso no siempre es la máquina averiada, sino la producción que deja de realizarse. Si una única línea, transformador o equipo controla todo el proceso, existe un punto crítico de dependencia. El análisis debe estimar cuánto tardaría en repararse o reemplazarse y qué gastos continuarían durante la interrupción.
Imaginemos una empresa que puede reponer una pieza dañada en pocas semanas, pero necesita varios meses para recibir una máquina fabricada a medida. Una cobertura de pérdida de beneficios con un periodo de indemnización demasiado corto podría terminar antes de recuperar la actividad normal. Por eso, el plazo debe establecerse atendiendo a tiempos realistas de peritación, obra, licencias, fabricación, transporte, instalación y pruebas.
Asimismo, deben revisarse los riesgos asociados a productos terminados, trabajos fuera de las instalaciones, posibles daños medioambientales y cambios en los procesos productivos. Las garantías y obligaciones pueden variar, por lo que es necesario comprobar la normativa vigente y el condicionado concreto aplicable a cada actividad.
Lista de comprobación para analizar el riesgo antes de contratar
Esta revisión por etapas permite preparar información útil y detectar carencias antes de comparar ofertas:
- Definir la actividad real. Detallar qué se hace, dónde se hace, qué procesos existen y qué actividades secundarias se desarrollan. Una descripción demasiado genérica puede causar problemas si no refleja el riesgo efectivo.
- Separar continente y contenido. Valorar edificio, reformas, instalaciones, mobiliario, equipos, maquinaria y mercancías. Si el local es alquilado, debe aclararse qué mejoras corresponden al arrendatario.
- Calcular valores de reposición. Utilizar importes razonables para reconstruir o sustituir los bienes, teniendo en cuenta impuestos cuando proceda, transporte, montaje y costes auxiliares.
- Identificar concentraciones y máximos. Revisar picos de existencias, equipos únicos, mercancías de gran valor y bienes de clientes o proveedores.
- Analizar responsabilidades. Considerar daños a visitantes, vecinos, empleados, productos, bienes confiados y trabajos realizados fuera de las instalaciones.
- Estimar la paralización. Determinar cuánto tiempo podría permanecer cerrada la empresa y qué margen bruto, salarios, alquileres u otros gastos quedarían comprometidos.
- Comprobar medidas de protección. Verificar instalaciones eléctricas, extintores, detección, alarmas, cierres, mantenimiento y protocolos internos.
- Leer límites y exclusiones. Comparar sublímites, franquicias, carencias, periodos de indemnización y requisitos de seguridad, no solo la prima anual.
Una póliza adecuada no se define por el número de coberturas que enumera, sino por su capacidad para responder ante los escenarios que realmente pueden afectar al negocio.
Señales de que el seguro puede haberse quedado desactualizado
El riesgo empresarial cambia con más frecuencia de lo que suele revisarse el contrato. Conviene solicitar una actualización cuando se amplía el local, se incorpora maquinaria, aumenta el stock, se inicia una nueva línea de negocio, se almacenan materiales diferentes o se comienzan a custodiar bienes de terceros.
También son señales de alerta que los capitales lleven varios años sin revisarse, que la actividad declarada no describa el funcionamiento actual o que nadie pueda explicar cómo se calculó la pérdida de beneficios. El infraseguro puede dar lugar a que la indemnización no cubra la totalidad del daño y, según lo pactado, a la aplicación de reglas proporcionales.
Qué debe comprobarse al comparar seguros de empresa
Dos ofertas con nombres de coberturas similares pueden ofrecer una protección muy diferente. La comparación debe realizarse sobre bases equivalentes y revisar:
- Definición exacta de la actividad asegurada.
- Capitales, límites por siniestro y agregados anuales.
- Sublímites para robo, efectivo, cristales, daños eléctricos o bienes de terceros.
- Franquicias y exclusiones relevantes.
- Criterio de valoración e indemnización de los bienes.
- Periodo y método de cálculo de la pérdida de beneficios.
- Ámbito territorial de la responsabilidad civil.
- Medidas de seguridad declaradas y obligaciones de mantenimiento.
Elitebrok aborda el seguro de empresas desde esta identificación previa de exposiciones, porque una comparación basada únicamente en el precio puede ocultar diferencias decisivas entre pólizas. En oficinas, comercios, talleres, almacenes e industrias de Avilés, la recomendación debe adaptarse al inmueble, la operativa y las consecuencias económicas de una interrupción.
Proteger la continuidad del negocio con criterios realistas
Identificar los principales riesgos exige observar cómo funciona la empresa en un día normal y qué ocurriría si fallara un elemento esencial. Declarar correctamente la actividad, actualizar los capitales y revisar responsabilidades, maquinaria, mercancías y pérdida de beneficios permite contratar con mayor criterio.
Cuando existen procesos industriales, bienes de terceros, grandes concentraciones de stock, maquinaria específica o dudas sobre las exclusiones, resulta aconsejable solicitar asesoramiento profesional. El propósito final no es acumular garantías, sino construir una protección coherente con el daño máximo razonablemente previsible y con el tiempo que el negocio necesitaría para recuperarse.