Para calcular correctamente el capital del contenido de una vivienda hay que estimar cuánto costaría reponer hoy todos los bienes que hay en su interior, no cuánto se pagó por ellos ni cuál sería su valor de segunda mano. El objetivo es declarar una cantidad suficiente para reconstruir el patrimonio doméstico después de un siniestro, pero sin inflarla, ya que asegurar más capital no implica necesariamente cobrar una indemnización superior.
La forma más fiable de hacerlo es revisar la vivienda estancia por estancia, agrupar los objetos por categorías, aplicar valores actuales de reposición y comprobar por separado las joyas, obras de arte, colecciones y otros bienes sujetos a límites especiales.
Qué se considera contenido en un seguro de hogar
El contenido comprende, con carácter general, los bienes muebles y efectos personales que se encuentran dentro de la vivienda: muebles, electrodomésticos, ropa, equipos electrónicos, utensilios, libros, decoración y objetos de uso cotidiano.
Una referencia práctica consiste en preguntarse qué elementos podrían retirarse de la vivienda sin afectar a su estructura. Sin embargo, esta regla solo sirve como orientación. Las cocinas equipadas, los armarios empotrados, los aparatos de climatización y determinadas instalaciones pueden recibir un tratamiento distinto según las condiciones de cada póliza.
No debe confundirse el contenido con el continente, que suele abarcar la estructura y los elementos fijos: paredes, suelos, techos, puertas, ventanas e instalaciones. Diferenciar ambos conceptos es esencial para no duplicar capitales ni dejar bienes sin asegurar.
Por qué no conviene elegir una cifra aproximada
Un capital declarado por debajo del valor real puede generar infraseguro. Si la póliza contempla la aplicación de la regla proporcional, la indemnización podría reducirse en la misma proporción en la que el contenido estaba insuficientemente asegurado, incluso cuando el daño sea parcial.
Imaginemos una vivienda cuyo contenido costaría 60.000 euros en reponerse, pero que figura asegurado por 30.000 euros. Existe un infraseguro del 50 %. Ante un daño parcial cubierto valorado en 10.000 euros, la aplicación de la regla proporcional podría reducir la indemnización a 5.000 euros, sin perjuicio de franquicias, límites y demás condiciones contractuales.
En el extremo contrario, declarar un capital excesivo puede elevar innecesariamente la prima. El seguro se rige por el principio indemnizatorio: no permite obtener un beneficio económico del siniestro. Aunque se hayan declarado 100.000 euros, si el valor real de los bienes dañados es inferior, la indemnización se determinará conforme al perjuicio acreditado y a lo establecido en la póliza.
Método por estancias para calcular el contenido
Una estimación rigurosa puede realizarse mediante cinco etapas. Es recomendable conservar el inventario y actualizarlo cuando se hagan compras relevantes.
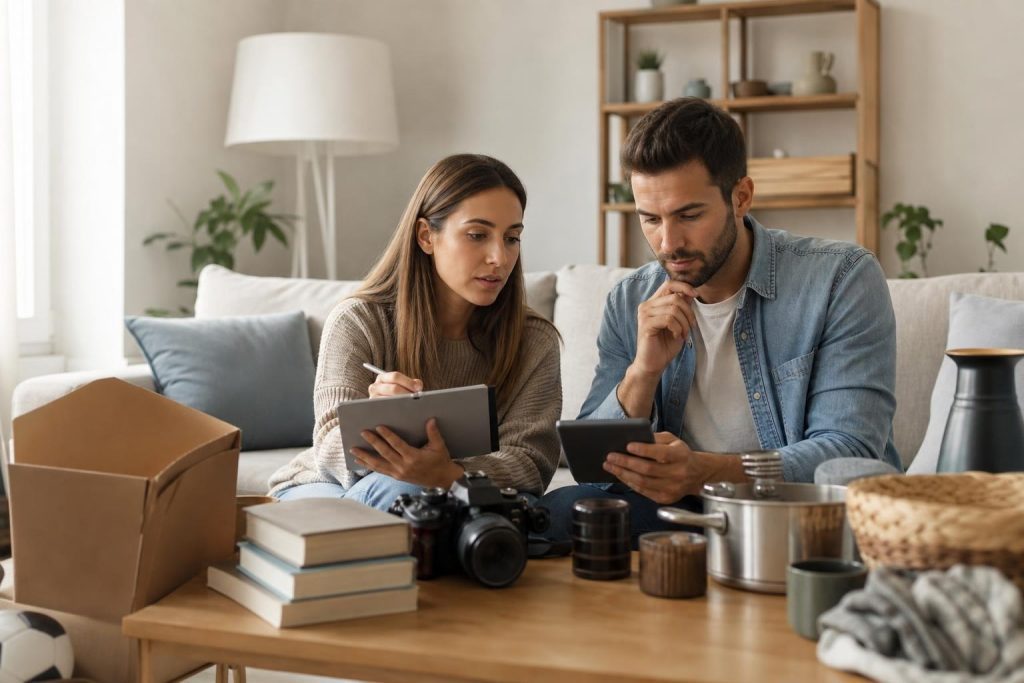
- Recorrer cada estancia. Incluya salón, dormitorios, cocina, baños, pasillos, terraza, trastero y garaje cuando sus bienes estén amparados por la póliza.
- Agrupar los objetos. Separe mobiliario, electrodomésticos, electrónica, ropa, menaje, decoración, material deportivo y otros enseres. Así se reducen los olvidos.
- Asignar un coste de reposición realista. Anote lo que costaría adquirir actualmente un bien nuevo de características y prestaciones equivalentes, sin mejorar artificialmente su calidad.
- Identificar los bienes especiales. Registre aparte joyas, relojes, arte, antigüedades, colecciones, instrumentos, bicicletas de alto valor y equipos profesionales.
- Sumar y contrastar el resultado con la póliza. Compruebe límites por objeto o categoría, franquicias, exclusiones y el criterio de valoración empleado por la aseguradora.
Ejemplo hipotético de inventario
| Estancia o categoría | Bienes que conviene revisar | Aspectos que suelen olvidarse |
|---|---|---|
| Salón | Sofás, mesas, sillas, televisión y decoración | Alfombras, lámparas, libros y pequeños aparatos |
| Dormitorios | Camas, colchones, armarios y ropa | Calzado, ropa de hogar y accesorios |
| Cocina | Electrodomésticos, mesa y menaje | Pequeño electrodoméstico, vajilla y utensilios |
| Despacho | Ordenadores, pantallas, impresora y mobiliario | Equipos de trabajo que podrían requerir otra cobertura |
| Trastero o garaje | Herramientas, bicicletas y material deportivo | Límites aplicables fuera de la vivienda principal |
Un caso habitual es valorar correctamente el televisor y los electrodomésticos principales, pero omitir la ropa, el menaje o los objetos guardados. Individualmente pueden parecer de escaso importe, aunque su reposición conjunta puede representar una parte importante del capital.
Valor de reposición, valor real y depreciación
No todas las pólizas indemnizan de la misma forma. Algunas contemplan la reposición a nuevo bajo determinadas condiciones; otras aplican depreciación por antigüedad, uso u obsolescencia, o establecen reglas diferentes según el tipo de bien.
Por eso, el cálculo no debe limitarse a sumar precios. Antes de contratar o revisar el seguro conviene comprobar:
- Si el contenido se valora a nuevo, a valor real o mediante otro criterio.
- Qué antigüedad máxima se admite para la reposición de determinados bienes.
- Si existen límites por objeto, categoría o ubicación.
- Qué documentación puede exigirse para acreditar propiedad, características y valor.
- Si la póliza contiene cláusulas sobre regla proporcional, compensación de capitales o margen automático.
Las condiciones pueden variar entre compañías y productos. La existencia de una cláusula concreta no debe darse por supuesta: es necesario revisar la documentación contractual vigente.
Bienes que requieren una comprobación específica
Las joyas, obras de arte, antigüedades y colecciones suelen estar sometidas a sublímites o a la obligación de declararlas expresamente cuando superan determinadas cantidades. También pueden requerirse facturas, fotografías, certificados o tasaciones.
Algo similar sucede con los bienes utilizados para una actividad profesional. Un ordenador personal no siempre recibe el mismo tratamiento que equipos, herramientas o mercancías vinculados a un negocio. Si se teletrabaja o se desarrolla una actividad desde casa, debe comprobarse si la póliza de hogar resulta suficiente.
También merece atención el contenido situado en anexos. Los bienes guardados en garajes, terrazas o trasteros pueden tener coberturas y límites diferentes, especialmente frente al robo. No basta con incluir su valor en la suma total: hay que verificar que su ubicación esté cubierta.
Errores frecuentes que alteran el cálculo
- Usar el precio de segunda mano. Tras un siniestro puede ser necesario comprar bienes equivalentes en el mercado actual.
- Aplicar una cantidad estándar sin inventario. Las viviendas de tamaño similar pueden contener patrimonios muy distintos.
- Confundir continente y contenido. Esto puede provocar duplicidades o vacíos de protección.
- Olvidar compras recientes. Reformar el mobiliario, adquirir equipos tecnológicos o recibir bienes por herencia puede dejar desactualizado el capital.
- Sumar bienes especiales sin revisar sublímites. Un capital global elevado no elimina automáticamente los límites particulares.
- No guardar pruebas. Facturas, fotografías, números de serie y tasaciones facilitan la acreditación en caso de siniestro.
Cuándo revisar el capital asegurado
El valor del contenido debería revisarse periódicamente y siempre que cambie de forma relevante el patrimonio doméstico: una mudanza, la compra de mobiliario, la renovación de electrodomésticos, la incorporación de joyas o arte, el almacenamiento de nuevos bienes en un trastero o el inicio de una actividad profesional en casa.
También es aconsejable revisarlo al renovar la póliza. Aunque algunos contratos incorporan mecanismos de actualización de capitales, estos no sustituyen un inventario cuando la composición del contenido ha cambiado de manera significativa.
La cifra adecuada no es la más alta ni la más baja: es la que refleja razonablemente el coste actual de reponer los bienes y encaja con los límites y criterios de valoración del contrato.
Una decisión basada en el inventario y en las condiciones reales
Calcular bien el contenido exige combinar dos tareas: valorar los bienes con criterio de reposición y leer cómo los cubre la póliza. Un inventario por estancias permite acercarse a la cifra real; la revisión de sublímites, exclusiones y formas de indemnización determina si esa cifra se traduce en una protección efectiva.
Cuando existen bienes singulares, dudas sobre la clasificación entre continente y contenido o diferencias importantes entre propuestas, conviene solicitar asesoramiento. Como correduría de seguros en Gijón, Elitebrok puede analizar las necesidades de particulares y contrastarlas con las condiciones de las distintas opciones, evitando decidir únicamente por el capital total o por el precio de la prima.